夜間や休日のご相談も可能です。
老後資金・資金運用・住宅ローンのご相談
- 老後に必要な資金の具体的な見積もりを行う。
- 資産運用や投資の基本を理解し、実践する。
- 健康や介護のリスクを考慮した保険の見直し。
- ライフスタイルに合った住宅ローンの選択肢を検討する。
- 年金制度について正しい知識を身につける。
- 家計の見直しや節約術を取り入れ、無理のない貯蓄計画を立てる。
- 家族との未来の生活について、話し合いを重ねる。

老後に必要な資金はどれくらい?
50代からでも間に合う老後の準備
-
Point 01
生活費の概算を把握する老後の生活費は、一般的に月額25万円から30万円が必要とされています。これに加え、予期せぬ出費(旅行や趣味など)も考慮すると、より具体的な金額を算出することが重要です。50代からこれを意識し、計画を立て始めることで安心した老後が迎えられます。 -
Point 02
医療・介護費用の考慮将来、医療や介護にかかる費用も無視できません。日本では、高齢者の約70%が何らかの医療サービスを受けており、介護施設に入る場合、月額数十万円が必要となることもあります。これらの費用を計画的に準備することが、快適な老後に繋がります。 -
Point 03
具体的な資金準備方法50代からの老後資金準備は、投資や資産運用が鍵です。具体的には、iDeCoや積立NISAといった制度を活用し、無理のない範囲でコツコツと資金を増やすプランを立てることが大切です。早めの行動が、満足度の高い老後生活を実現します。
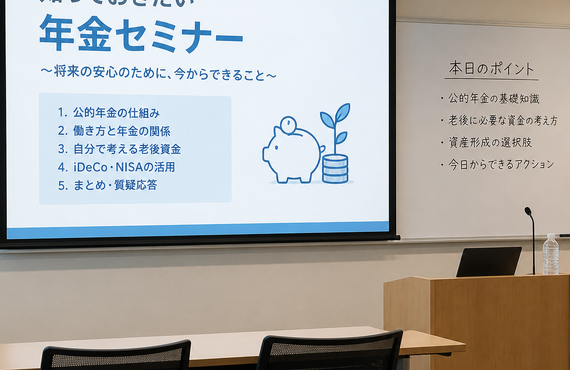
老後の準備において、特に公的年金制度に関する知識は欠かせません。
50代というと、まだまだ現役で働き盛りの方も多いですが、同時に老後を見据えた資金計画が必要とされる年代でもあります。まず、公的年金がどのような仕組みで成り立っているのかを理解することが、老後の資金準備に必要不可欠です。
公的年金制度は、主に国民年金と厚生年金の二つの柱から成り立っています。
国民年金は自営業者やフリーランスの方を対象にした制度であり、厚生年金は雇用契約下で働く方のための制度です。
いずれの年金も、受給額は保険料を拠出した月数や平均賃金に基づき算出されるため、早めに制度に対する知識を得て、将来の受給額を試算しておくことが重要です。
具体的には、自分がどれくらいの年金を受け取ることができるのか、ねんきん定期便を用いて確認することができます。
65歳での受給開始を考える場合、現在の年齢やその後の生活設計を踏まえて、必要な資金量を見積もることが重要です。また、老後の医療や介護に必要な費用も視野に入れて、資金計画を立てることが求められます。
それに加え、年金だけに依存するのではなく、資産形成や投資もこれからの重要な準備となるでしょう。
特に50代は、定年退職後の生活様式を見据えた貯蓄や投資を考えるゴールデンタイムです。年金の知識を活かしながら、どのように資産を増やし、将来のライフスタイルに備えるかをしっかりと計画する必要があります。
最後に、お金に関する不安を解消するためには、具体的なプラン作りが欠かせません。
資金計画は年齢やライフスタイルによって変化するため、自分の状況に合わせて見直し、更新を行っていくことがカギとなります。50代からしっかりと老後の準備に取り組み、自分自身の生活を支える基盤を築いていきましょう。


老後の準備は早ければ早いほど多くの選択肢を持つことができます。
50代という年代は、今後の人生設計を考える上で非常に重要な時期です。これまで仕事に多くの時間を費やしてきた方も、これからは自分自身のライフプランを見直す必要があります。
老後の生活費、医療・介護費用、年金など、必要な資金づくりを意識することが大切です。具体的に、どれくらいのお金が必要なのか?それを考えるためには、まず老後の生活スタイルをイメージすることから始めましょう。
日常の生活費に加えて、病気や怪我の際の医療費や、介護が必要になる可能性も視野に入れる必要があります。これを具体的な数字として把握することで、貯蓄や投資に向けた計画を立てやすくなります。
次に、公的年金制度の理解を深めることが重要です。年金は老後の収入の大きな柱となります。しかし、その仕組みについて正しく理解していない方も少なくありません。
年金を受給するためには、勤続年数や納付状況が絡むため、自分が受け取れる金額や条件についても把握しておくことが必要です。年金制度の知識を生かして、自分に最適な受給方法やそれに合わせた資産運用を考えることが、老後の経済的な安定につながります。
そして特に注意しなければいけない事が資産運用です。
50代からでも始めやすい選択肢として、投資信託や株式、不動産などがあります。これらの運用方法はそれぞれ異なるリスクとリターンを伴うため、自分のライフスタイルやリスク許容度に合わせた戦略が必要です。
投資信託は少額から始められるため、資産形成を行いやすいですし、株式市場での取引も今は手軽に行える環境が整っています。正しい情報をもとに、自分自身が納得できる運用方法を見つけることが、将来の資産を築く鍵となります。
また、資産運用を行う際は、長期的な視点が求められます。
一時的な市場の変動に一喜一憂せず、安定した資産形成を目指すことが大切です。50代からのこの時期に、老後について真剣に考え実践することで、安心できる未来を手に入れる準備を整えていきましょう。
お金の流れを見直し、将来に向けた資産を育てていくことが、よりよい老後を迎える第一歩となります。
教育資金・住宅ローンの見直し
50代になると、子どもの教育費や住宅ローンの返済など、さまざまなライフスタイルに関連する費用が増えてきます。
そして同時に老後の備えもこの時期に始めなければいけません。
早めに老後の資金準備を始めることは、将来の安心につながるとても重要なステップです。具体的に、どのようにお金の流れを見直すことができるのか、詳しく考えてみましょう。
まず、子どもの教育資金は、多くの家庭で大きな支出となります。
学費、塾代、そして進学にかかる費用など、計画的な貯蓄が必要です。
教育資金を準備することで、親自身の老後の資金に余裕を持たせることができます。そして資金を分散し、短期と長期の目的で使うお金を意識的に分けることで、効率的に資産形成を進めることが可能です。
次に、住宅ローンやリフォーム工事についてです。多くの人が50代を迎える頃には、住宅ローンの返済が進んでいるか、あるいは完了している場合があります。
すでに支払いを終えている方でも、住み続ける家のメンテナンスや税金、保険料などの負担があるため、これらを見直すことは大切です。
特に、住宅の価値を保つために欠かせないリフォーム工事などは大きな資金が必要になってきます。
お子様の成長や家族構成の変化など将来のライフプランに合ったリフォーム工事を選択することが大事になってきます。
さらに、ライフスタイルに関連する費用の見直しは、無駄な出費を抑える大きな第一歩です。
例えば、普段の生活での支出を記録し、どの費用が本当に必要かを見極めることが重要です。固定費へのウォッチを強化することで、必要な貯金を効率的に確保することができます。この作業を通じて、何にお金を使っているのか、何を優先すべきかを明確にすることができます。
このように、50代からでも老後に備えるためには、教育資金や住宅ローンを意識しながら、日常資金の使い方を見直すことが肝要です。早くから計画的に準備を進めることで安心な老後を迎えられるよう、今から行動に移しましょう。

50代から老後の準備を始めることは、今までの経験を活かし理想の老後を手に入れるのに最適な時期です。
老後に向けた準備を行うことは経済的な不安感を軽減し、自分が望む生活スタイルを実現する可能性を高めることができます。老後設計専門のファイナンシャルプランナーと相談することで、特に今後の生活において直面する課題を具体化し、どのように対策を練るべきかを明確にすることが可能になります。
まず、お客様に対して、老後に必要な資金を試算し、具体的な数字をもとにライフプランを提案します。
これにより、実際の生活費や医療・介護に関する費用を考慮したプランを通じて、将来の未確定要素を削減することができます。老後にどのくらいの資金が必要なのかを具体化できれば、必要な資産形成に向けて効果的な戦略を立てることも容易になります。
次に、公的年金制度に関する基本知識を身につけることも重要です。
ライフプラン研究所では年金制度の仕組みを理解し、どのように活用することができるのかを一緒に考えて老後設計のお手伝いを致しております。
年金制度についての知識を持つことで、老後の収入源を確保する手助けになり、心の余裕を持つことができるでしょう。
年金を正しく理解し、必要な額を得るための戦略を考えることで、より安心した老後への道が開けます。
さらに、資産運用の選択肢も検討する必要があります。
50代からでも始められる投資の方法や、長期的な戦略をファイナンシャルプランナーがご提案します。
投資信託や株式など、リスクとリターンのバランスを考えた資産運用を検討し、もっとも効果的な方法で資産を増やしていくための具体的なステップを示します。これにより、50代でもまだ遅くないと実感でき、前向きに始めることができるでしょう。
加えて、子どもたちの教育資金や、もし住宅ローンが残っているならその見直しも大切です。必要な資金を準備するために、現状のライフスタイルや予算を見直すことを通じて、老後の準備を進めるための基盤を整えます。
実際に老後設計専門のファイナンシャルプランナーに相談することによって、これらの問題に対する具体的な解決策を得られ、安心感を持つことができます。
一人ひとりのお客様に合わせた真摯な対応で必要なサポートをご提案し、明確な目標に向けて歩むお手伝いをさせていただきます。老後の準備を通じて、不安や疑問を解消し、安心して第二の人生を迎えられるよう全力でサポートいたします。
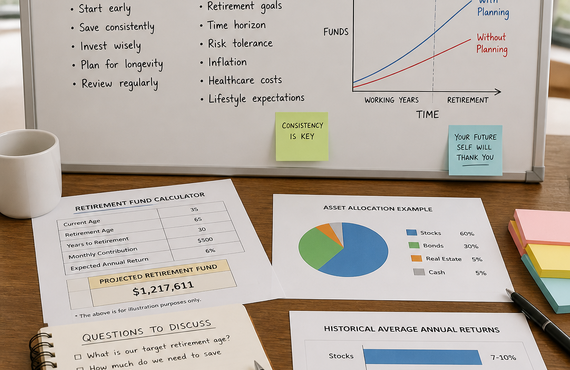
老後生活を豊かに過ごす上で、必要な資金を正しく把握することが重要です。実際、老後に必要な生活費は地域や生活スタイル、家族構成によって異なりますが、一般的には月額20万円から30万円程度が目安とも言われています。
さらに、医療や介護に関する費用も頭に入れておかなければなりません。医療費は、年齢を重ねるにつれて増加する傾向にありますし、介護につながるような病気やケガのリスクも考慮すべきです。
このように、多額の資金が老後に必要となるため、自分自身のライフスタイルに合わせて具体的な試算を行うことが求められます。将来的にどれほどお金が必要なのか、またその資金をどう工面するのかを常に意識しておくことで、安心して老後を迎える準備が整います。
とはいえ、一人でこれらを考慮して老後のライフプランを設計することは容易ではありません。
ライフプラン研究所では老後に準備を考えだした方に対して初回無料のご相談を実施して、これからのことを話しやすい場をご提供しています。
「無料であれば話しやすい」という方であれば是非、この機会に無料ご相談をご利用いただいて将来の人生設計を考えるきっかけを手に入れて下さい。
ご対面でのご相談以外にもオンラインでのご相談も承っています。
是非、無料ご相談で老後についての不安やお悩みをお聞かせ下さい。
老後のお金の教室
ライフプラン研究所
お問い合わせ
老後のお金の教室
ライフプラン研究所
老後の不安を軽くしたい方は下記よりご記入ください。
Related
関連記事
Related
関連記事
-
2023.12.01相模原でファイナンシャルプランナーにご相談したい40代~50代の方はいますか?
-
2026.02.12公的年金の基礎学べる!老後設計専門FP
-
2026.09.23年金制度って知りたいけどよく分からない、そんな方に向けた老後に向けた公的年金を理解するための講座を開催しています。
-
2026.02.09年金制度をサクッと理解! 老後プランをマルっとお任せ!相模原市の老後設計FPです。
-
2025.11.12老後資金の不安を、専門家に相談しよう
-
2025.11.13自分も老後破綻予備軍かも知れない!気楽に相談できる相模原市の老後設計相談所
-
2025.11.18個人事業主は老後資金が不足します、相模原市の老後設計専門FPがアドバイスいたします
-
2025.11.19老後破綻を防ぐための準備をサポート!相模原市のファイナンシャルプランナー
-
2025.12.02相模原市でお一人様の老後年金相談を行っています。将来のお悩みを解決しましょう。
-
2025.12.07老後破綻をしたくない人のための老後資金設計相談専門ファイナンシャルプランナー
-
2026.06.14老後破綻したくない方のために老後設計アドバイスをいたします。理想の老後に向けた準備を始めましょう。
-
2026.06.07老後の準備をどうしたらいいか分からない方、行動するきっかけを手に入れてみませんか?
-
2026.05.24老後はどうにかなると思っていませんか?しっかり準備しなければ悲惨な老後を送ることになってしまいます。
-
2025.07.12老後資金の準備は今から!公的年金と資産運用のポイントを押さえよう
-
2025.12.0940代になったら老後に向けての準備を始めよう!老後設計専門ファイナンシャルプランナー
-
2026.10.10老後資金は本当に2000万円必要?必要資金は人それぞれです。自分なりの老後の準備を確立しましょう。
-
2025.11.07老後破産予備軍を救う!相模原市の老後設計専門ファイナンシャルプランナー