お気軽にお問い合わせください。
営業時間:
9:00~18:00
夜間や休日のご相談も可能です。
夜間や休日のご相談も可能です。
自営業者の老後資金を安心にするために必要な知識と対策
自営業者の老後の課題
- 年金制度に依存できないため、自ら資金を準備する責任がある
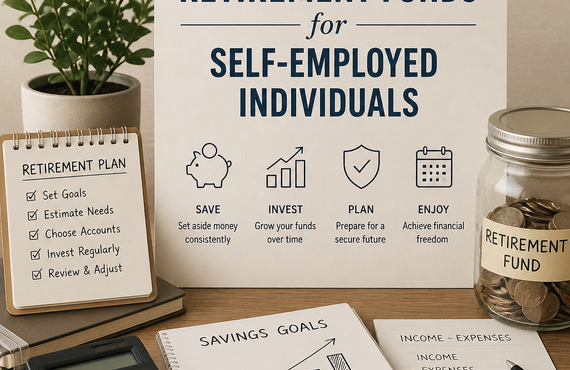
- 老後の生活維持に必要な資金額を具体的に把握することが大切
- 早期の資金運用や投資を通じて、計画的な資金形成が求められる
- 不測の事態に備えた緊急資金の確保も重要
- 税制面での優遇を活用する資産運用プランが必要
- ファイナンシャルプランナーのサポートを受けて、個別のニーズに合わせたプラン策定が効果的
自営業者は、サラリーマンと異なり年金や退職金といった制度に頼れないため、老後資金の準備が特に重要です。しかし、多くの自営業者が老後の資金不足に悩んでいるのが現状です。本ページでは、自営業者が直面する老後の資金不足の具体的な課題を説明し、早期の対策がなぜ必要なのかを解説します。

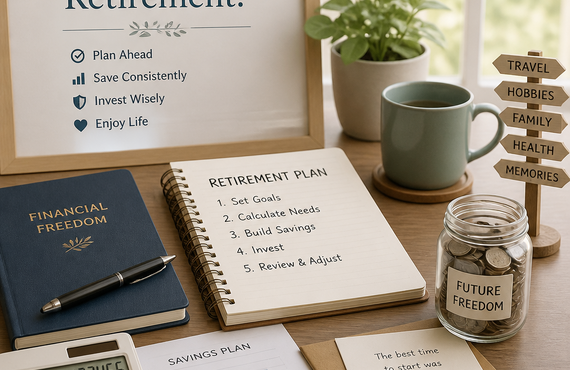
老後資金の必要額の算出方法
老後資金の対策を今から始めましょう
-
Point 01
生活スタイルを見直す重要性自営業者は収入の変動が大きく、安定した老後資金を確保するためには、自身の生活スタイルを見直すことが重要です。まず、現在の収入と支出を把握し、将来の生活に必要な金額を考えることから始めましょう。 -
Point 02
具体的な資金計算のステップ老後資金を計算するためには、まず生活費や医療費、趣味やレクリエーションにかかる費用を見積もります。その後、年齢ごとのライフイベントに応じた必要資金を加算し、計画的に貯蓄することが求められます。 -
Point 03
早期対策の重要性自営業者は自らの力で老後資金を準備する必要がありますが、早期に対策を講じることで、将来的な資金不足のリスクを軽減できます。今から少しずつでも資金計画を立てることが、安心した老後を迎えるための第一歩です。
税制優遇制度の活用
まず、iDeCoを活用する方法です。iDeCoは、自営業者が自ら拠出した資金を運用し、老後に受け取ることができる年金を形成する仕組みです。この制度の大きな特徴の一つは、掛金が全額所得控除の対象となるため、所得税や住民税の軽減につながります。さらに、運用益も非課税となるため、長期的に見ると非常に高いパフォーマンスを期待できます。積立てたお金をどのように運用するかは、自身のリスク許容度や投資目的によって選択肢が異なりますが、資産運用における自由度が高いという点でも魅力的です。
次に、NISAを利用した投資による資産形成です。NISAは、一定の投資額までの利益が非課税となる制度で、多くの自営業者が利用しています。この制度を活用することで、支払うべき税金を軽減しつつ、資産を増やすことができます。特に、NISA口座を活用した株式投資や投資信託は、比較的安定した利回りが期待できるため、自営業者にとっても適した選択肢です。資産運用を行う際には、自己のリスク許容度や投資スタイルを十分に考慮し、分散投資を実施することが重要です。
これらの制度を活用することで、老後の生活資金を計画的に蓄積し、将来の安心を手に入れることが可能です。自営業者においては、自分自身が事業を営むため、将来的に安定した収入を得ることが難しい場合があります。そのため、個々のライフスタイルや事業の状況に応じた資産形成の戦略を立て、それに基づいた具体的なアクションを取ることが求められます。早期に行動を起こすことで、資産運用に必要な時間を確保し、より良い老後の生活を実現することができるのです。


年金制度の理解と活用
自営業者における年金制度は、一般のサラリーマンとは異なる側面があります。ここでは、特に国民年金やiDeCo(個人型確定拠出年金)について詳しく解説し、どのように老後の資金準備に寄与するかを説明します。自営業者は、将来の年金受給額が不透明であるため、より一層の資金対策が求められます。
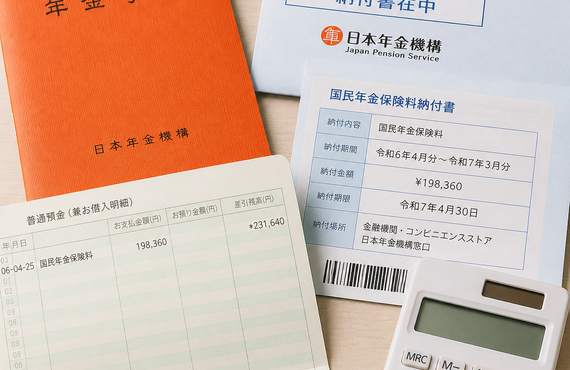
国民年金は、自営業者にとって基礎的な年金制度であり、すべての国民が加入することが求められています。そのため、国民年金の保険料を納付することは、老後における最低限の生活基盤を築くための重要なステップです。国民年金から受け取ることができる老齢基礎年金の額は、加入期間に応じて変動するため、早期に加入し、納付を続けることが将来の年金受給額を増やすことに繋がります。
一方、iDeCoは自営業者にとって非常に有益な資産形成の手段です。iDeCoは掛金の全額が所得控除の対象となるため、税制上の優遇が受けられるため、多くの自営業者がこの制度を利用することで資産形成を行っています。掛金は自分の生活スタイルに応じて柔軟に設定でき、定年後の生活資金を効率的に準備することが可能です。さらに、iDeCoで得られた運用益は非課税であるため、資産が増殖しやすく、老後資金形成において大変優れた選択肢となっています。
自営業者としては、こうした年金制度を理解し、各制度のメリットを十分に活用することで、老後の生活をより安定したものにすることが可能です。自分自身の将来のために、早い段階から積極的に資金対策を講じることが必要です。そして、年金についての正しい知識を身につけて、自営業者特有の老後資金の課題に立ち向かうことが重要です。将来の安心した生活のために、ぜひ早期の対策を始めていきましょう。
資産運用の具体的な方法
自営業者として働く皆様は、安定した収入を得ることができる一方で、老後の資金計画において特有の課題を抱えることになります。老後資金が不足するリスクは、自営業者にとって深刻な問題であり、早期に対策を講じることが重要です。
まず、自営業者が直面する老後資金の課題として、シンプルに考えると、従来の会社員と比較して確定した退職金や厚生年金の受給がないことが挙げられます。年金制度も国民年金に限られ、十分な金額とは言えません。これらを踏まえると、自自身で老後の生活資金を準備する必要があります。
老後資金の必要額を算出するには、まず現行の生活費を基にライフスタイルを考慮し、どの程度の資金が必要であるかを見積もる必要があります。この際、将来的な物価上昇や医療費の増加なども考慮に入れ、現実的な目標額を設定することが大切です。
次に、資産運用の手法として、投資信託や株式投資という選択肢があります。投資信託は、少額からでも財産形成を可能にし、リスクを分散できるため、自営業者にとって魅力的な手法です。また、自身の得意分野に基づいた株式投資も、特定の業界や企業に対する理解が活かせる絶好の場となります。
税制優遇制度は、自営業者が資産を形成するために活用できる貴重な手段です。たとえば、小規模企業共済やiDeCo(個人型確定拠出年金)など、制度を上手に利用することで、資産形成に必要な負担を軽減する方法があります。
年金制度についても理解を深めることが重要です。国民年金やiDeCoを利用する際にどのように老後の生活資金に寄与するかを具体的に把握することで、より安心な老後を迎える準備が整います。
以上のように、自営業者にとっての老後資金対策は事前にしっかりとプランを立て、効率的に資産を運用することが重要です。早いうちに行動を起こすことで、不安の少ない老後を迎えることができるでしょう。
特に、自営業者は資金運用について自分自身が主体となって考える必要がありますので、信頼できるファイナンシャルプランナーに相談し、その具体的な手法や制度を理解した上で、自身に合った戦略を立てていくことが重要です。

必要な保険の見直し
自営業者にとって、老後に向けた資金対策は非常に重要なテーマです。老後の生活資金を確保するためには、様々な手段がありますが、保険の内容を見直すこともその一つです。自営業者が直面する特有のリスクを考慮し、必要な保険を抜け漏れなく見直すことで、将来の安心を手に入れることが可能になります。
まず、自営業者は安定した収入がないため、病気や事故で働けなくなった場合、その影響は大きくなります。そこで、生命保険や所得補償保険の加入を検討することが重要です。これらの保険は、万が一の時に経済的な支えとなりますが、自営業者に適した保険内容であるかどうかを再評価することで、より効果的にリスクを軽減することができます。
次に、医療保険やがん保険についても考慮する必要があります。自営業者は企業に雇われているわけではないため、会社の健康保険に加入していないことが多いです。そのため、医療費が発生した際の負担が大きくなります。適切な医療保険に加入していれば、入院時の自己負担を軽減することができ、安心して治療に専念することができます。このため、医療保険の見直しは特に重要です。
老後資金の準備においても、保険商品を正しく理解し、最大限活用することが必要です。たとえば、終身保険や養老保険は、老後に対する準備として位置付けることができます。これらの保険は保険金だけでなく、確定拠出型の年金制度と連動させることで、老後の資金形成に寄与することが可能です。
また、自営業者は生活スタイルが多様であるため、個々のニーズに合わせた保険プランの選定が必要です。一人ひとり異なる経済状況やライフスタイルに応じて、必要な保険の見直しを行い、万全な対策を講じることで、老後の不安を減少させることができます。
さらに、老後の生活を考えた場合、保険だけでなく資産運用のバランスをとることも大切です。保険が保障の面での役割を果たしてくれる一方、資産の増加を目指す投資との組み合わせにより、より安定した経済基盤を築くことができるでしょう。
総じて、自営業者は老後に備えて見直すべき保険の内容を具体的に理解し、自分に合った商品を選ぶことで、将来の不安を解消し、より豊かな老後を迎える準備を進めることができます。しっかりとした保険戦略と資金計画により、安心して余生を過ごすことができるでしょう。
無料相談のご案内
自営業者の皆様、老後資金の準備はお済みでしょうか?老後は誰にとっても訪れるものですが、自営業を営む方々は特にその準備が重要です。なぜなら、自営業者の場合、企業が提供する退職金制度などがなく、収入が不安定なため、老後に計画的に資金を積み立てていく必要があります。しかし、実際にはその準備が後回しになってしまうことも少なくありません。そこで、当研究所では自営業者の老後資金対策に特化した相談を行っています。
自営業者のライフスタイルや収入の変動に応じた老後資金の必要額を見積もるための具体的な方法を一緒に考え、更には税制優遇制度の活用についてのアドバイスも行います。特に、iDeCoや小規模企業共済制度など、自営業者が利用できる制度を利用することで、将来の資産形成を効率よく進めることが可能です。
私たちと一緒に資産運用の具体的な手法を学び、有望な投資先や適切な保険の見直しによって自営業者特有のリスクに備えるためのサポートを受けることができます。実際の相談を通じて、あなたの目指す未来設計を具体的に進めていきましょう。初回相談は30分無料で受け付けておりますので、この機会に気軽にお問い合わせください。
自営業者のライフスタイルや収入の変動に応じた老後資金の必要額を見積もるための具体的な方法を一緒に考え、更には税制優遇制度の活用についてのアドバイスも行います。特に、iDeCoや小規模企業共済制度など、自営業者が利用できる制度を利用することで、将来の資産形成を効率よく進めることが可能です。
私たちと一緒に資産運用の具体的な手法を学び、有望な投資先や適切な保険の見直しによって自営業者特有のリスクに備えるためのサポートを受けることができます。実際の相談を通じて、あなたの目指す未来設計を具体的に進めていきましょう。初回相談は30分無料で受け付けておりますので、この機会に気軽にお問い合わせください。
Contact
お問い合わせ
Contact
Related
関連記事
Related
関連記事
-
2025.05.24自営業者必見!年金相談から導く賢い資金計画と人生設計
-
2026.07.24自営業者の老後資金、年金だけでは不十分!
-
2025.05.19個人事業主のための年金相談で、安心の人生設計をサポートします
-
2026.08.07あなたの働き方、もしかしたら年金が減ってしまうかもしれません!
-
2026.07.30専業主婦のための賢い年金対策
-
2026.07.21年金の受給タイミングが未来を変える!あなたの生活に合った選択を
-
2026.08.15老後の資金、不安ではありませんか。老後資金のお悩みは相模原市のファイナンシャルプランナーにお任せください。
-
2026.07.16未納の年金は払うことができる、追納で年金を増やして安心した老後生活を!
-
2026.07.12国民年金と厚生年金の違いを理解して、将来の不安を解消しよう
-
2026.02.12公的年金の基礎学べる!老後設計専門FP
-
2026.10.1650代からでも十分に間に合う!老後の準備の考え方とポイントを解説します。
-
2025.05.25老後の不安を解消し、安心の未来をあなたに
-
2025.08.20老後の安心を手に入れよう!個人事業主の老後資金を確保するためのポイントとコツ
-
2025.11.13自分も老後破綻予備軍かも知れない!気楽に相談できる相模原市の老後設計相談所
-
2025.11.19老後破綻を防ぐための準備をサポート!相模原市のファイナンシャルプランナー
-
2025.12.0940代になったら老後に向けての準備を始めよう!老後設計専門ファイナンシャルプランナー
-
2026.02.1650歳からの老後資金相談は相模原市の年金相談専門FPにご相談ください。
-
2025.11.18個人事業主は老後資金が不足します、相模原市の老後設計専門FPがアドバイスいたします
-
2026.10.10老後資金は本当に2000万円必要?必要資金は人それぞれです。自分なりの老後の準備を確立しましょう。
-
2026.08.30退職後の豊かな生活を実現するために必要な老後資金の計画を考えよう
-
2025.12.07老後破綻をしたくない人のための老後資金設計相談専門ファイナンシャルプランナー
-
2025.07.12老後資金の準備は今から!公的年金と資産運用のポイントを押さえよう